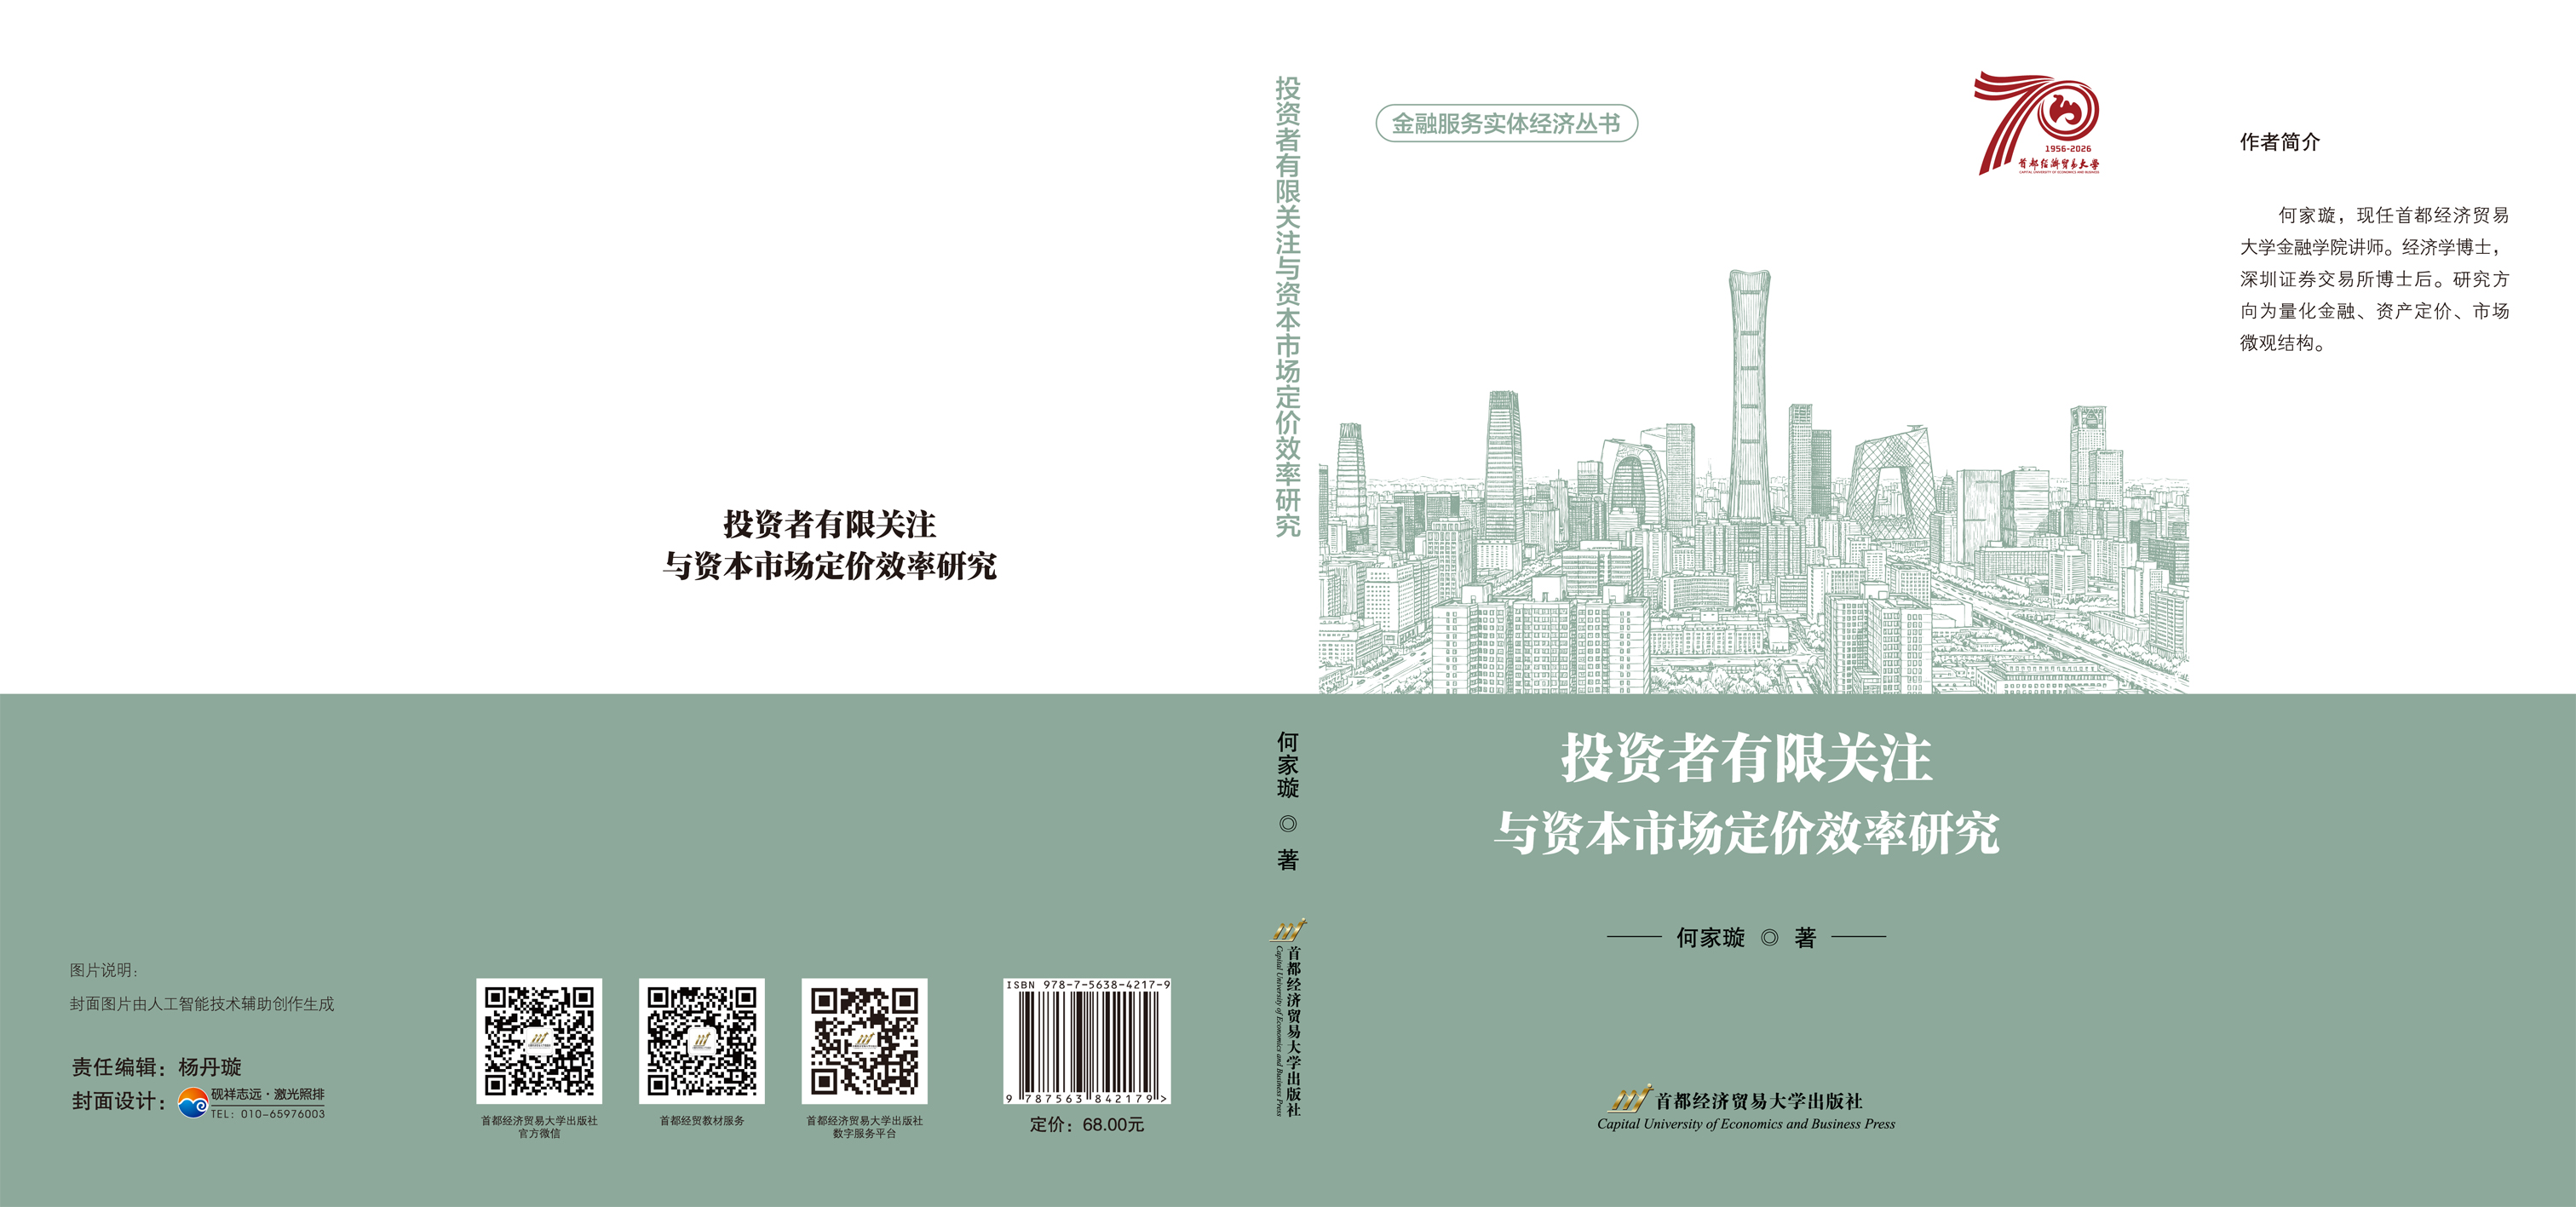
投资者有限关注与资本市场定价效率研究
日期:2026-11-11 | 访问量:
本书立足“金融服务实体经济”战略大局,深度剖析中国资本市场投资者“有限关注”行为资产价格与定价效率的系统性影响。全书揭示了凸显市场信号如何扭曲投资者注意力资源配置、阻滞宏观信息传导,进而降低资源配置效率。本书从市场微观行为的角度,为理解并提升资本市场运行效率提供了重要的理论依据与实证支持。
①理论本土化与指标创新的突破:同类行为金融书籍往往侧重于介绍欧美市场的经典理论与定性分析。本书则真正立足中国A股“散户主导、高换手、涨跌停板”的独特性,创新性地构建了综合“量凸显、价凸显与外生制度凸显”的复合量价凸显因子,以多维度地刻画中国股票市场的凸显异象,更全面地反映凸显效应在均衡定价中的影响。
②兼具学术前沿与极强的实操落地价值:相较于纯理论推导的教材,本书具备极强的落地属性。其不仅深化了对主观概率形成机制的认知,书中详实的因子构建逻辑为量化私募和公募基金开发Alpha策略提供了现成的思路;同时,也为监管部门制定分阶段、量价结合的市场稳定机制(如临时停牌优化)提供了扎实的数据支撑。
金融工程专业博士,研究方向:科技金融,量化金融。研究成果发表于《财贸经济》《财经科学》《Pacific-Basin Finance Journal》等国内外权威期刊。主持中国博士后科学基金面上项目。博士毕业论文获2023年“当代经济学博士创新项目”(原“中国经济学优秀博士论文奖”)。